Jeder Unternehmer, der umsatzsteuerpflichtige Umsätze ausführt, muss in seinen Rechnungen die gesetzliche Umsatzsteuer in Höhe von 7 bzw. 19 Prozent ausweisen und an das Finanzamt abführen.
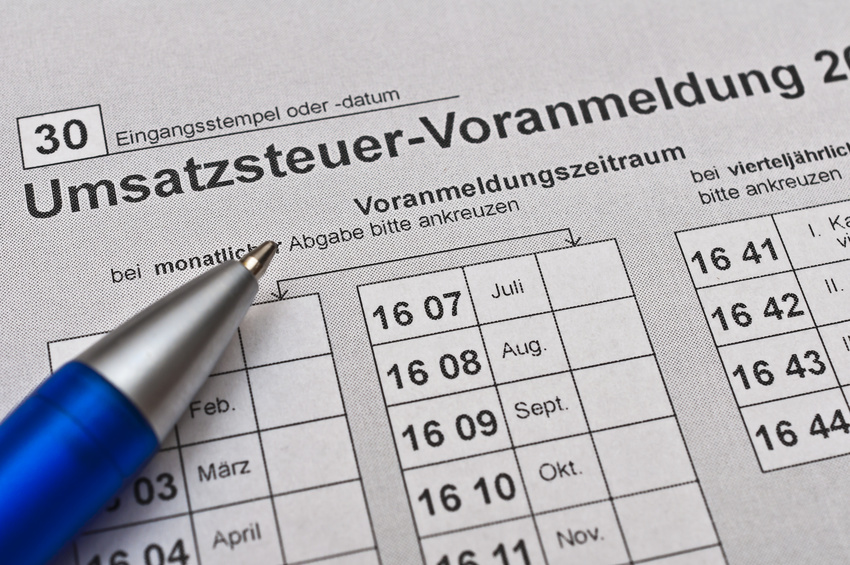
Außer Kleinunternehmer und Unternehmer mit einer Steuerlast von unter 1000 Euro im Vorjahr sind alle Unternehmern verpflichtet, eine Umsatzsteuervoranmeldung einzureichen
Das geschieht mit regelmäßigen Umsatzsteuervorauszahlungen sowie unter Umständen auch mit einer Umsatzsteuer-nachzahlung. Ausgenommen von dieser Verpflichtung sind lediglich solche Unternehmer, die als umsatzsteuerliche
Kleinunternehmer gelten.
Die Umsatzsteuer-vorauszahlung berechnet sich aus der Umsatzsteuer, die der Unternehmer in seinen Ausgangsrechnungen ausgewiesen hat abzüglich der bezahlten Vorsteuer – also jener Umsatzsteuer, die für betriebliche Zwecke an andere Unternehmen gezahlt wurde.
Was es zu beachten gilt:
- Im Regelfall gilt die sog. Sollversteuerung nach vereinbarten Entgelten. Das bedeutet, die Umsatzsteuer ist unabhängig vom Geldfluss bereits dann anzumelden und abzuführen, sobald sie dem Empfänger einer Leistung in Rechnung gestellt wurde. Mit anderen Worten: es ist vollkommen unerheblich, ob der Kunde die ausgewiesene Umsatzsteuer überhaupt bezahlt hat.
- Es genügt nicht, die berechnete Umsatzsteuervorauszahlung nur an das Finanzamt zu bezahlen, sondern man muss auch eine Umsatzsteuer-Voranmeldung in elektronischer Form an das zuständige Finanzamt übermitteln. Wie oft eine Vorauszahlung nötig ist, hängt von der bezahlten Umsatzsteuer im Vorjahr ab. Grundsätzlich ist die Voranmeldung jedes Quartal fällig, bei mehr als 7.500 Euro Zahllast sogar monatlich. Wer nicht mehr als 1.000 Euro überweisen musste, kann sich allerdings von den Voranmeldungen auf Antrag auch befreien lassen. Stichtag für die regelmäßigen Meldungen ist jeweils der 10. des auf den Voranmeldungszeitraum folgenden Monats. Spätestens dann müssen sowohl Voranmeldung als auch die selbst berechnete Zahlllast beim Finanzamt eingegangen sein. Nach Ablauf eines Kalenderjahres muss man zusätzlich noch eine Umsatzsteuer-Jahreserklärung einreichen.
- Wer mehr Zeit braucht, kann auch eine sog. Dauerfristverlängerung beantragen. Die Abgabefrist für die Umsatzsteuervoranmeldungen verlängert sich dann jeweils um einen Monat. Hierfür muss man allerdings eine Sondervorauszahlung leisten, die am Jahresende wieder angerechnet wird.
Betriebsausgabenabzug möglich?
Ob eine Umsatzvorauszahlung eine abzugsfähige Betriebsausgabe darstellt, hängt von der Gewinnermittlungsart ab. Für bilanzierende Unternehmen ist diese im Prinzip nur ein durchlaufender Posten. Bei der Einnahmen-Überschuss-Rechnung (EÜR) ist sie hingegen im Zeitpunkt der Bezahlung als Betriebsausgabe abzugsfähig. Da man im Gegenzug aber auch die vereinnahmete Umsatzsteuer als Betriebseinnahme erfassen muss, kann man hier bestenfalls von einer Gewinnverschiebung sprechen.
Bildnachweise: Stockfotos-MG - Fotolia.com
Über den Autor