Durch die Geschäftsreisen eines Unternehmers entstehen zusätzliche Aufwendungen für die Verpflegung, der sogenannte Verpflegungsmehraufwand. Bei Angestellten trägt In der Regel der Arbeitgeber diese Kosten. Falls dies nicht geschieht, kann der Arbeitnehmer diese Ausgaben in einem gewissen Rahmen steuermindernd absetzen.
Diese Zusatzkosten sind in Form von Pauschalen als Betriebsausgaben abzugsfähig. So kann bei einer Abwesenheit von mindestens 8 Stunden ein Betrag von 12 Euro geltend gemacht werden. Bei einer 24–stündigen Abwesenheit können 24 Euro pro Tag gewinnmindernd geltend gemacht werden.
Für Abwesenheiten im Ausland gelten entsprechend andere Auslandspauschalen.
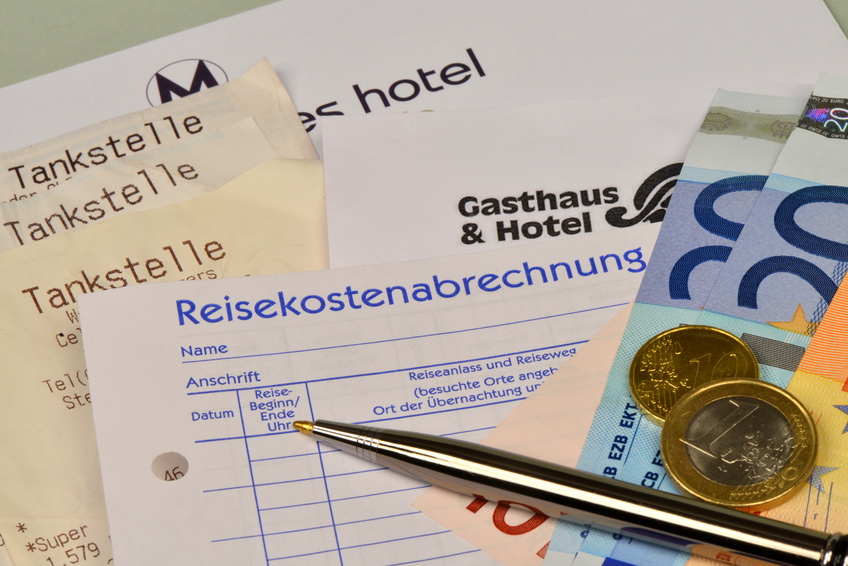
Die Mehraufwendungen für Verpflegung sollten nicht mit Bewirtungskosten oder Aufmerksamkeiten verwechselt werden. Es handelt sich ausschließlich um die Verpflegung des Unternehmers. Um die Verpflegungskosten nachweisen zu können, sollten entsprechende Aufzeichnungen in einer Reisekostenabrechnung vorgenommen werden. In der Reisekostenabrechnung erfasst der Unternehmer das Datum und die Uhrzeit seiner Abreise, den Reisezweck und das Datum und die Uhrzeit seiner Ankunft in der Firma bzw. zu Hause. Zudem sollte sich der Unternehmer darum bemühen, alle Ausgaben mit Belegen glaubhaft machen zu können. Da in den Verpflegungspauschalen keine Umsatzsteuer enthalten ist, kann der Vorsteuerabzug bei diesen Betriebsausgaben nicht angewandt werden.
Beispiel
Der Unternehmer fährt am 5.2. um 9:00 Uhr von seiner heimatlichen Wohnung ab, übernachtet bis zum 9.2. und kommt um 21:00 Uhr bei seiner Familie in seiner privaten Wohnung wieder an.
Somit kann er folgende Pauschalen geltend machen:
Abwesenheit von min. 8 h = 12 EUR (am 5.2. und am 9.2.)
2 x 12 EUR = 24 EUR
Abwesenheit von mindestens 24h = 24 EUR (am 6., 7. und 8.2.)
3 x 24 EUR = 72 EUR
Summe: 96 EUR
Fazit
Der Unternehmer kann für diese Abwesenheit insgesamt 96 EUR Verpflegungsmehraufwendungen als Betriebsausgaben zum Ansatz bringen. Dazu muss er jedoch obige Verpflegungspauschalen, auch Spesen genannt, dokumentieren, zum Beispiel mittels eines Eigenbelegs (hier eine Vorlage zum Eigenbeleg). Dies kann eine Reisekostenabrechnung sein, in welche er sämtliche Daten und Informationen eintragen muss, um diesen Eigenbeleg mit den so selbst erstellten Auskünften als Betriebsausgaben abzugsfähig zu machen. In den Verpflegungsmehraufwendungen ist in der Regel keine Vorsteuer enthalten, so dass eine Erstattung dahingehend beim Finanzamt nicht möglich ist. 
Bildnachweise: nmann77 - Fotolia.com
Über den Autor